電子帳簿保存法とは
電子帳簿保存法は、企業が帳簿や書類を電子的に保存することを認める法律です。この法律は1998年に施行され、以降、デジタル化を推進するために数回の改正が行われてきました。企業が業務を効率化し、デジタル化に対応するためには、この法律の理解が欠かせません。
法律の目的と適用範囲
この法律の主な目的は、紙の書類を減少させ、業務の効率化を図ることにあります。デジタル化が進む現代において、企業は情報を迅速に管理し、処理する必要があります。従来の紙媒体での保存は検索性が低く、物理的なスペースを占有するため、多くのデメリットがあります。電子帳簿保存法は、これらの課題を解決するために導入されました。また、税法上の帳簿や書類に適用され、具体的には仕訳帳や総勘定元帳、請求書、領収書、契約書などが対象となります。これらを電子的に保存することで、法的に有効な帳簿として認められ、税務調査にも安心して対応できるようになります。
電子帳簿保存法の主な要件
電子帳簿保存法には、帳簿を電子保存するためのいくつかの要件があります。これらの要件を満たすことで、法的に有効な帳簿として認められるため、企業は注意深く対応する必要があります。
保存方式の選定
この法律では、主に「電子データ方式」と「スキャナ保存方式」の2つの保存方式が認められています。電子データ方式は、もともと電子的に生成されたデータをそのまま保存する方法です。一方、スキャナ保存方式は、紙の書類をスキャナーで読み取って電子化し、保存する方法です。企業は、自社の業務フローや書類の特性に応じて、最適な保存方式を選ぶことが求められます。
保存期間の設定
電子帳簿保存法の下では、保存期間について原則として7年間の保存が求められています。これは税務上の要件に基づいており、帳簿や書類が必要な期間を十分に確保するためです。ただし、特定の条件を満たす場合には保存期間を短縮できることもありますので、事前に確認しておくことが重要です。
電子帳簿保存法の具体的な運用方法
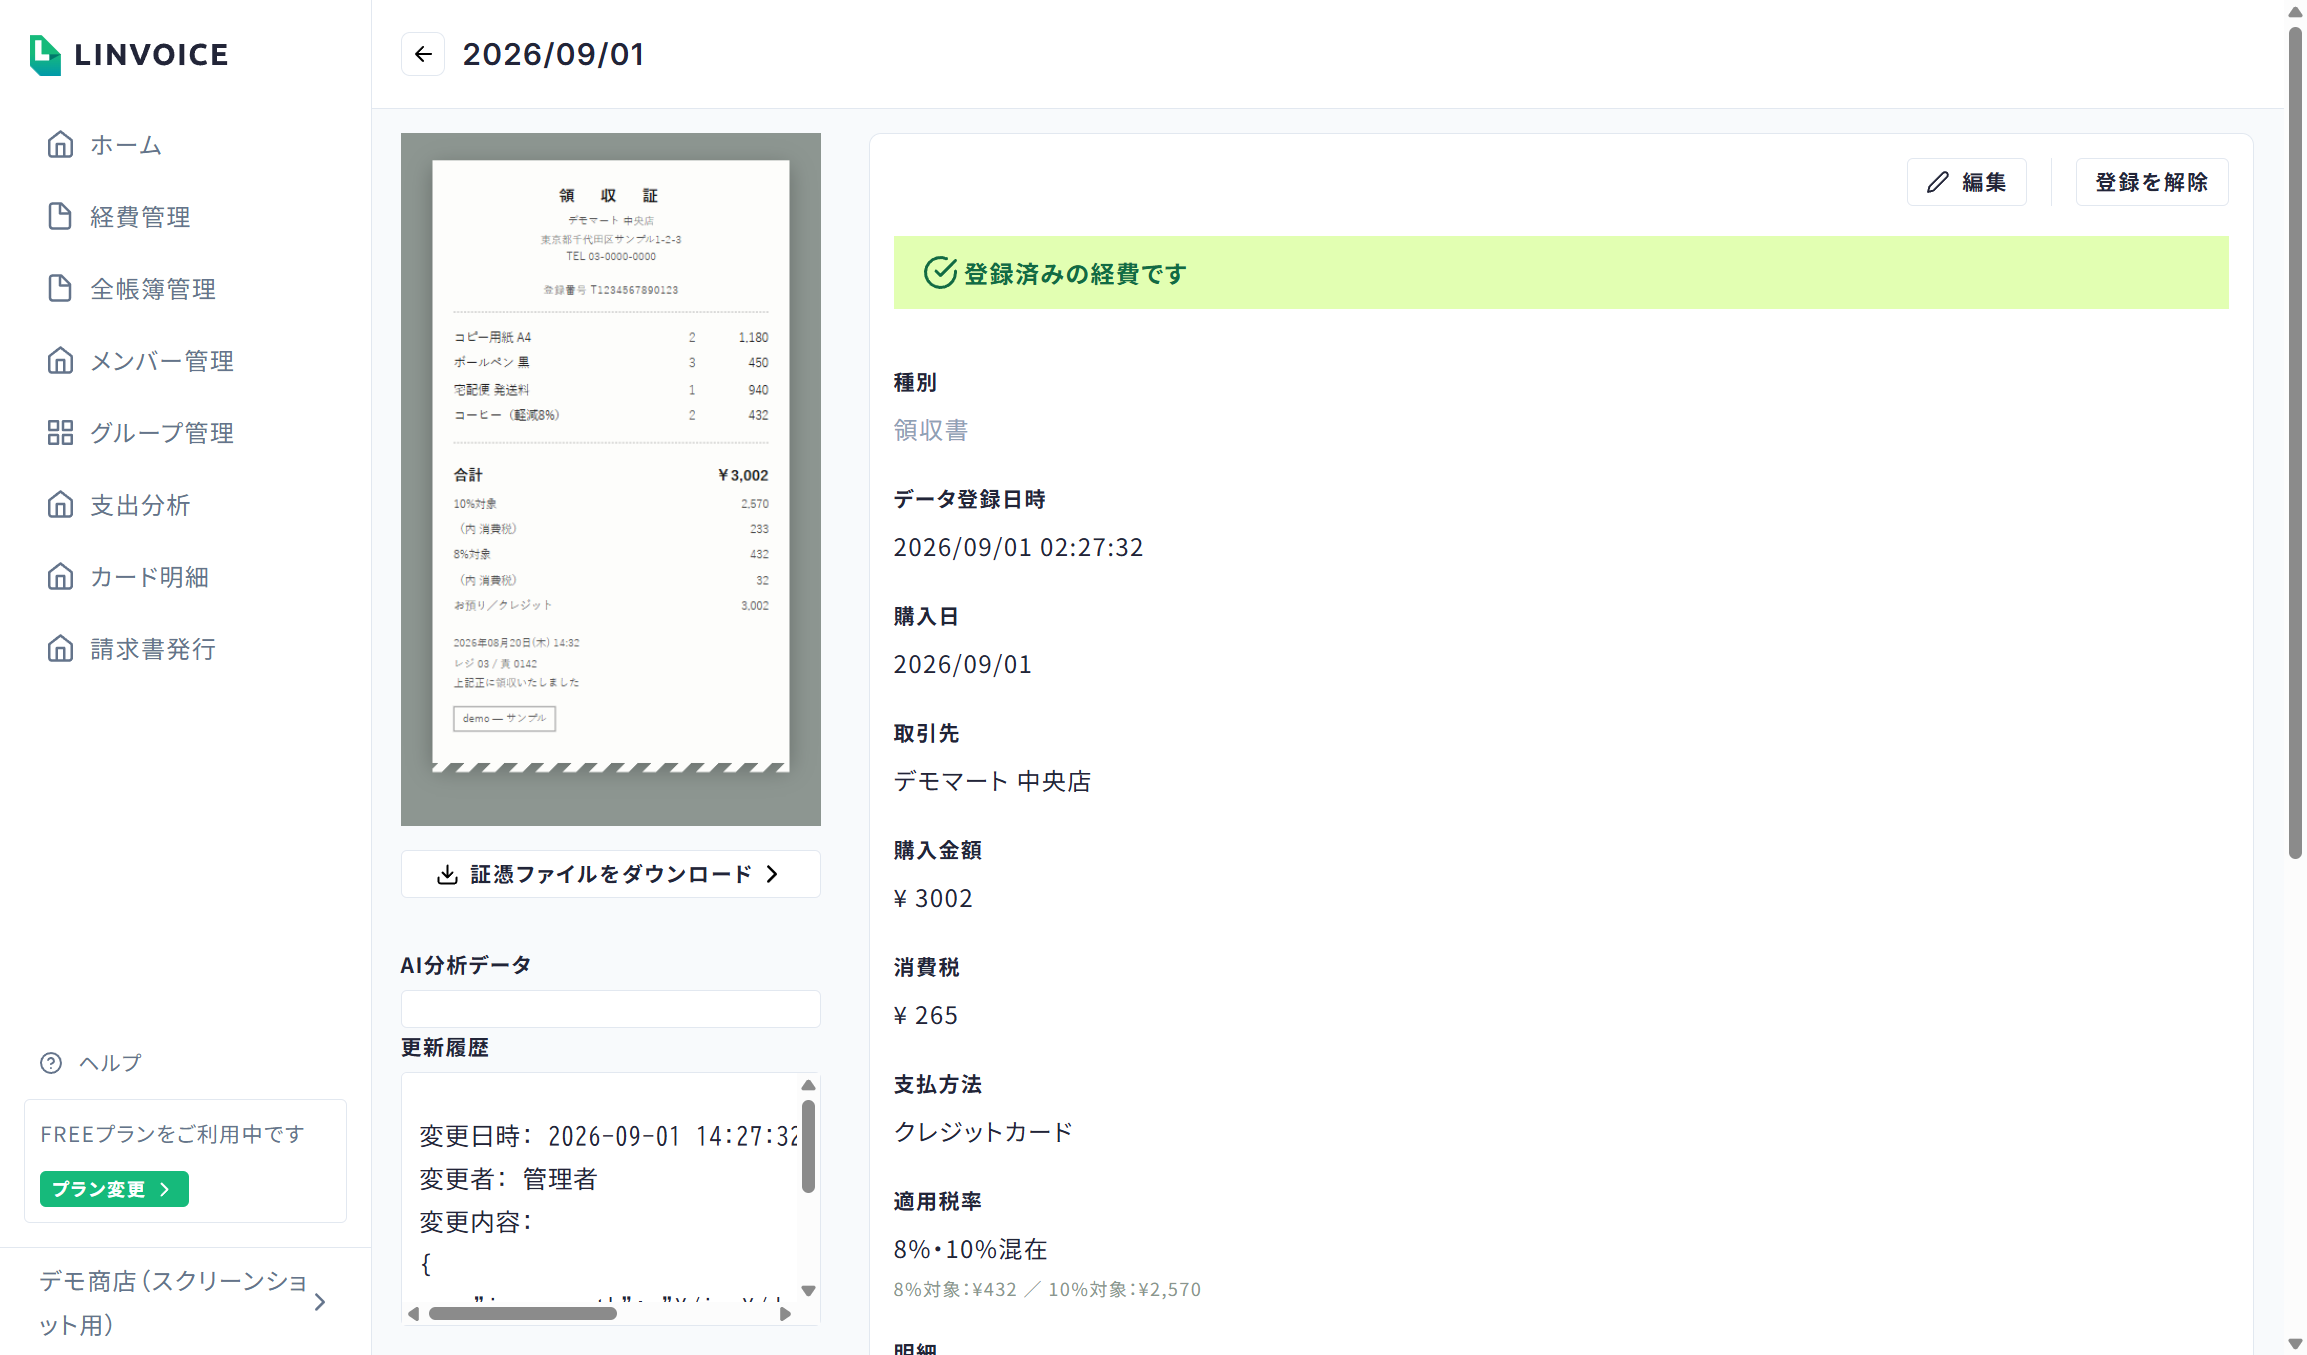
電子帳簿保存法を実際に運用するためには、どのような手順を踏むべきかを解説します。ここでは、具体的な運用方法について詳しく説明します。
運用のステップ1: システムの選定
まずは、電子帳簿を保存するためのシステムを選定する必要があります。これには、クラウドサービスや専用ソフトウェアなどが考えられます。例えば、クラウドサービスを利用することで、インターネット環境があればどこでもデータにアクセスできる利点があります。また、専用ソフトウェアを導入する場合は、自社のニーズに合わせたカスタマイズが可能ですが、初期投資が必要になることもあります。
運用のステップ2: データの入力と管理
選定したシステムにデータを入力し、管理するプロセスが必要です。データの正確性を保つためには、定期的なチェックとバックアップが不可欠です。例えば、毎月の取引が終わった後にデータを確認し、誤りがないかを検証することが重要です。また、担当者の教育も大切で、システムの使い方やデータ入力のルールを徹底することで、エラーを減少させることができます。
運用のステップ3: 法令遵守の確認
運用を進める中で、法令遵守の確認も怠ってはいけません。定期的に法律の改正や新しいガイドラインが発表されることがあるため、最新の情報を常にキャッチアップし、自社の運用が法令に適合しているかを見直す必要があります。具体的には、税理士や専門家と連携を取り、適切なアドバイスを受けることが求められます。
電子帳簿保存法の実践事例
実際の企業における電子帳簿保存法の運用例を見てみましょう。
事例1: 中小企業A社の取り組み
A社は、紙の書類管理に多くの時間を費やしていましたが、電子帳簿保存法に基づき、クラウド型の帳簿管理システムを導入しました。これにより、請求書や領収書をスキャンして電子データとして保存し、過去の取引も瞬時に検索できるようになりました。結果として、業務の効率化が進み、月末の締め作業が短縮されました。
事例2: 大企業B社のシステム統合
B社は、複数の支社で異なる方法で帳簿を管理していましたが、統一した電子帳簿保存システムを導入しました。これにより、全社で同じルールでデータを管理できるようになり、税務調査の際もスムーズに対応できるようになりました。また、社内の教育プログラムを実施し、全社員に対してシステムの使い方を徹底的に教えたことで、運用の定着が図られました。